Sí. Domiciliar una sociedad o la actividad de un autónomo en un centro de negocios es legal, y la Ley 10/2010 regula expresamente a quien facilita un domicilio social. El matiz está en el domicilio fiscal: para Hacienda cuenta dónde se gestiona y se dirige de verdad el negocio y, en las personas físicas, dónde residen.
La respuesta corta: sí, y es una actividad regulada
Ninguna ley prohíbe que una empresa fije su domicilio en un centro de negocios. Al contrario: la Ley 10/2010, de prevención del blanqueo de capitales, incluye entre sus sujetos obligados a quienes, de forma profesional, facilitan «un domicilio social o una dirección comercial, postal, administrativa y otros servicios afines» a sociedades y otras personas jurídicas (artículo 2.1.o). Además, les exige inscribirse en el Registro Mercantil antes de empezar a prestar el servicio (disposición adicional primera).
Es decir, la domiciliación es una actividad reconocida y vigilada. Pero que sea legal contratarla no significa que cualquier uso valga. Los límites los marcan dos normas: la Ley de Sociedades de Capital, para el domicilio social, y la Ley General Tributaria, para el fiscal.
Si tienes una sociedad
La Ley de Sociedades de Capital pide fijar el domicilio en el lugar donde se encuentre el centro de la efectiva administración y dirección de la sociedad o donde radique su principal establecimiento o explotación (artículo 9). Si el domicilio inscrito no coincide con el real, los terceros pueden considerar como domicilio cualquiera de los dos (artículo 10).
Para Hacienda, el domicilio fiscal de una persona jurídica es su domicilio social, siempre que en él esté efectivamente centralizada su gestión administrativa y la dirección de sus negocios. Si no es así, se atiende al lugar donde se lleve a cabo esa gestión o dirección y, si no se puede determinar, a donde radique el mayor valor del inmovilizado (artículo 48.2.b de la Ley General Tributaria).
En la práctica, para muchas pequeñas empresas sin local propio (una consultora, un negocio online, un equipo que trabaja en las instalaciones de sus clientes), el centro de negocios es el lugar donde reciben la correspondencia, atienden visitas y se reúnen con clientes. Si, en cambio, tienes una oficina o nave en otra ciudad desde donde se dirige todo, Hacienda puede entender que tu domicilio fiscal está allí.
Si eres autónomo
Para las personas físicas, el domicilio fiscal es el lugar de residencia habitual (artículo 48.2.a de la Ley General Tributaria). La ley añade que, para quienes desarrollan principalmente actividades económicas, Hacienda «podrá considerar» domicilio fiscal el lugar donde esté efectivamente centralizada la gestión administrativa y la dirección de la actividad. Es una facultad de la Administración, no una casilla que elijas libremente.
Una persona física solo tiene un domicilio fiscal. Si diriges tu actividad desde un lugar distinto de tu vivienda, la Agencia Tributaria indica que lo comuniques en el 036 como domicilio de gestión administrativa. Por eso, a un autónomo la oficina virtual le sirve sobre todo como dirección profesional: para recibir correo y paquetes, dársela a clientes y proveedores y tener dónde reunirse. Cómo declararla en tu caso concreto es algo que debes revisar con tu gestor.
Qué puede comprobar Hacienda
La ley permite a cada Administración comprobar y rectificar el domicilio fiscal declarado (artículo 48.4 de la Ley General Tributaria), mediante un procedimiento regulado en los artículos 148 a 152 del Reglamento General de Gestión e Inspección. No es una cuestión menor: el domicilio fiscal determina qué oficina lleva tus asuntos y, en los tributos cedidos, puede afectar a qué comunidad autónoma es competente.
Para comprobarlo, Hacienda puede usar los datos que declaraste, los que ya tiene, los documentos que te pida a ti o a terceros y el examen físico y documental de los hechos en tus oficinas, despachos, locales y establecimientos (artículo 149.3). Antes de resolver te notifica una propuesta y tienes quince días para presentar alegaciones; la resolución confirma o rectifica el domicilio y debe notificarse en un plazo de seis meses (artículos 149.4 y 150).
Si te lo rectifican, durante los tres años siguientes cualquier comunicación de cambio de domicilio fiscal a otra comunidad autónoma tendrá el carácter de mera solicitud y tendrás que acompañarla de pruebas (artículo 151.2). Lo que da solidez a tu domicilio es que sea coherente: la misma dirección en el Registro Mercantil, en el 036, en tus facturas y en tu web, y una explicación clara de desde dónde se dirige la empresa.
Por qué el centro te pide DNI, escrituras y titular real
Como sujeto obligado de la Ley 10/2010, un centro que facilita domicilio social a sociedades tiene que cumplir sus medidas de diligencia debida antes de empezar a prestar el servicio:
- Identificar al cliente con documentos fehacientes (artículo 3): el DNI o NIE de quien firma y, si es una sociedad, su NIF y sus escrituras.
- Identificar al titular real, es decir, a las personas físicas que están detrás de la sociedad (artículo 4).
- Conocer el propósito de la relación y la actividad de la empresa, y comprobarla razonablemente (artículo 5).
- Mantener esos datos actualizados mientras dure el servicio (artículo 6).
Cómo usar una oficina virtual con cabeza
Si un centro no te pide ningún documento, es mala señal. Y si te lo pide, no es desconfianza: es la ley. A partir de ahí, unas pautas sencillas:
- Usa la misma dirección en el Registro Mercantil, en el 036, en tus facturas y en tu web.
- Comunica a Hacienda cualquier cambio de domicilio fiscal en el plazo de un mes (artículo 17 del Reglamento General de Gestión e Inspección).
- Si eres una sociedad, estás obligada a relacionarte con la Administración por medios electrónicos (artículo 14.2 de la Ley 39/2015): revisa tus notificaciones electrónicas, además del correo en papel.
- Si tu caso tiene matices, como una sede real en otra ciudad, socios no residentes o un local abierto al público en otro sitio, háblalo antes con tu gestor.
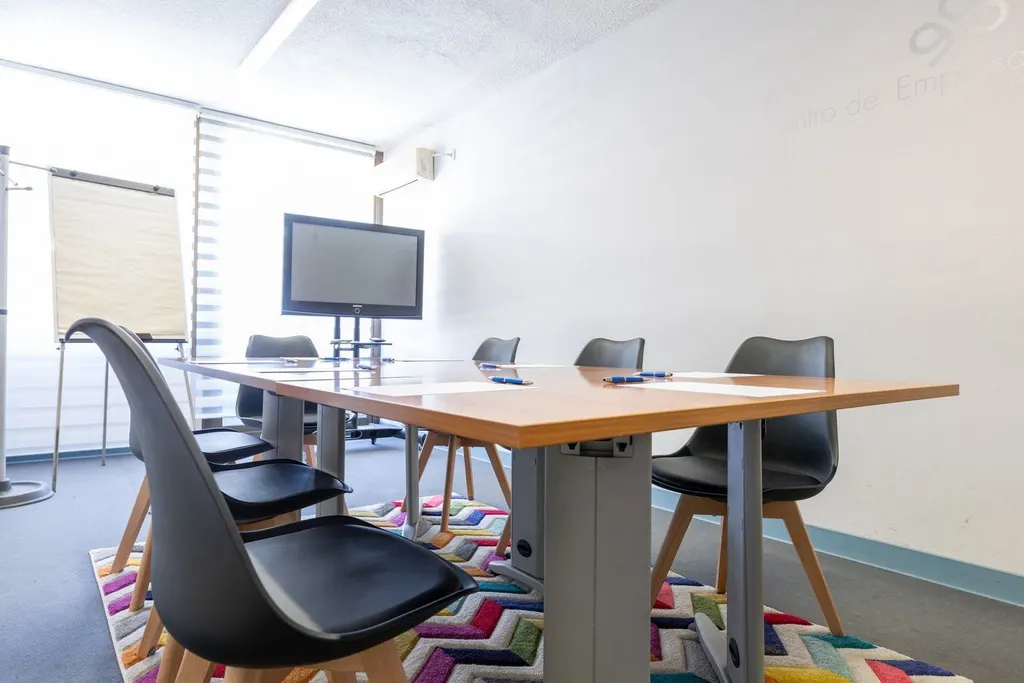
- En Futuroffice, en la calle San Vicente Mártir 85 de Valencia, recibimos tu correspondencia, te avisamos por email de lo importante y tienes una sala de reuniones para seis personas a 20 € la hora para ver a tus clientes.
Fuentes
- Ley 10/2010, de prevención del blanqueo de capitales: artículos 2.1.o, 3 a 6 y disposición adicional primera (BOE)
- Ley General Tributaria, artículo 48 (BOE)
- Reglamento General de Gestión e Inspección, artículos 17 y 148 a 152 (BOE)
- Ley de Sociedades de Capital, artículos 9 y 10 (BOE)
- Ley 39/2015, de Procedimiento Administrativo Común, artículos 14 y 41 (BOE)
- Agencia Tributaria: preguntas frecuentes sobre el domicilio fiscal
- Agencia Tributaria: domicilio social o de gestión administrativa
Esta guía es informativa y no sustituye el consejo de tu gestor o asesor.